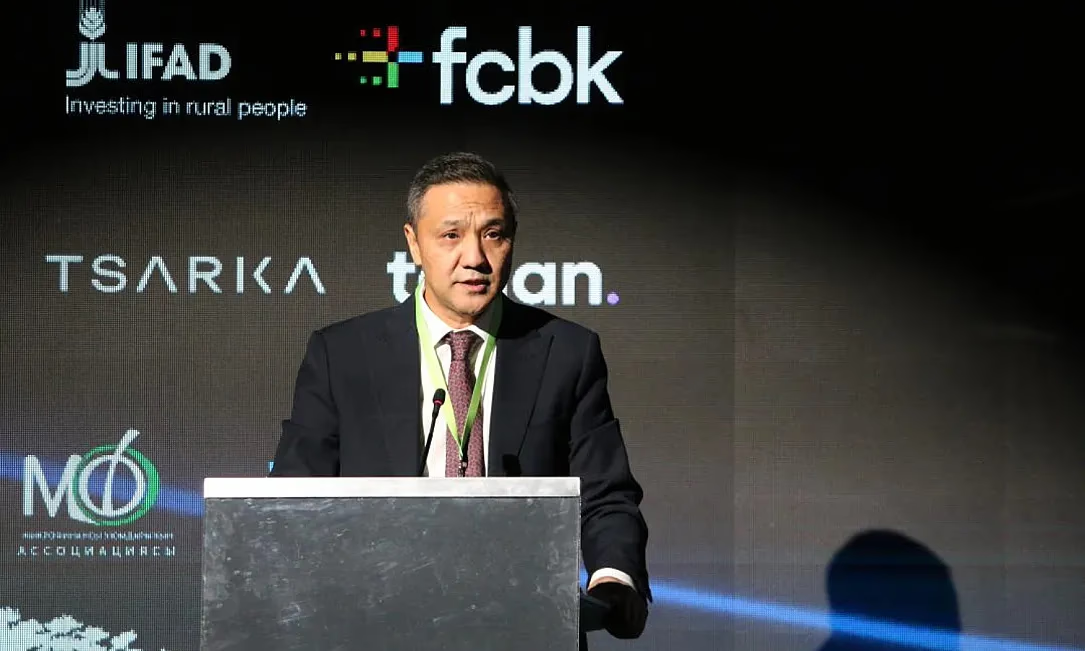
Во время Центральноазиатского форума по микрофинансированию заместитель главы Агентства по регулированию и развитию финансового рынка Казахстана (АРРФР) Олжас Кизатов сообщил, что регулятор планирует перейти к более риск-ориентированному надзору за микрофинансовыми организациями.
«С 2020 года все организации, осуществляющие микрофинансовую деятельность, находятся в периметре государственного регулирования и надзора, а с 2021 года микрофинансовая деятельность стала лицензируемой. В результате рынок прошел существенную консолидацию: количество его участников сократилось более чем на 80%. Одновременно были установлены требования к капиталу, пруденциальным нормативам, отчетности, квалификации руководителей и защите прав потребителей», - рассказал Олжас Кизатов.
По его словам, формирование базового регуляторного периметра уже состоялось, а теперь регулятору предстоит обеспечить четыре перемены в микрофинансовом рынке.
«В этой связи Агентство переходит от преимущественно реактивного подхода к предупреждению рисков и развитию риск-ориентированного надзора и большей ответственности участников рынка», - сообщили в АРРФР.
Одним из ключевых направлений станет усиление систем управления рисками и внутреннего контроля в МФО. Организации должны будут самостоятельно оценивать свой риск-профиль, своевременно выявлять риски и учитывать их при принятии управленческих решений. При этом надзорные требования будут учитывать масштаб организации, ее бизнес-модель и уровень принимаемых рисков. Одним из новых инструментов станет мотивированное суждение, которое позволит оценивать не только формальное соблюдение требований, но и реальное качество управления рисками.
Второе направление - внедрение саморегулирования в микрофинансовой и коллекторской деятельности. Предлагается двухуровневая модель: профессиональное сообщество будет участвовать в контроле соблюдения стандартов и рассмотрении обращений, а Агентство сосредоточит надзорные ресурсы на организациях с повышенным уровнем риска и системных нарушениях.
Третьим направлением станет дальнейшее усиление защиты прав потребителей, включая защиту заемщиков в случае прекращения деятельности МФО, противодействие мошенническим микрокредитам и развитие внесудебных механизмов разрешения споров.
Четвертое направление - развитие поведенческого надзора. Его задача будет заключаться в том, чтобы оценивать, насколько добросовестно финансовая организация взаимодействует с клиентом на всех этапах жизненного цикла финансового продукта: от разработки и рекламы до продажи, обслуживания и урегулирования проблемной задолженности.
«Сегодня в Казахстане работают 214 микрофинансовых организаций. За последние пять лет их активы выросли почти в четыре раза и достигли 1,7 трлн теңге. Ссудный портфель составляет 1,5 трлн теңге, увеличившись более чем в 3,5 раза с 2021 года. При этом около 40% портфеля, или более 580 млрд теңге, приходится на финансирование бизнеса», - сообщил замглавы АРРФР.
Комментарийлер
Азырынча комментарий жок
Комментарий калтырган биринчи болуңуз!
Комментарий калтыруу үчүн авторизациядан өтүңүз керек.