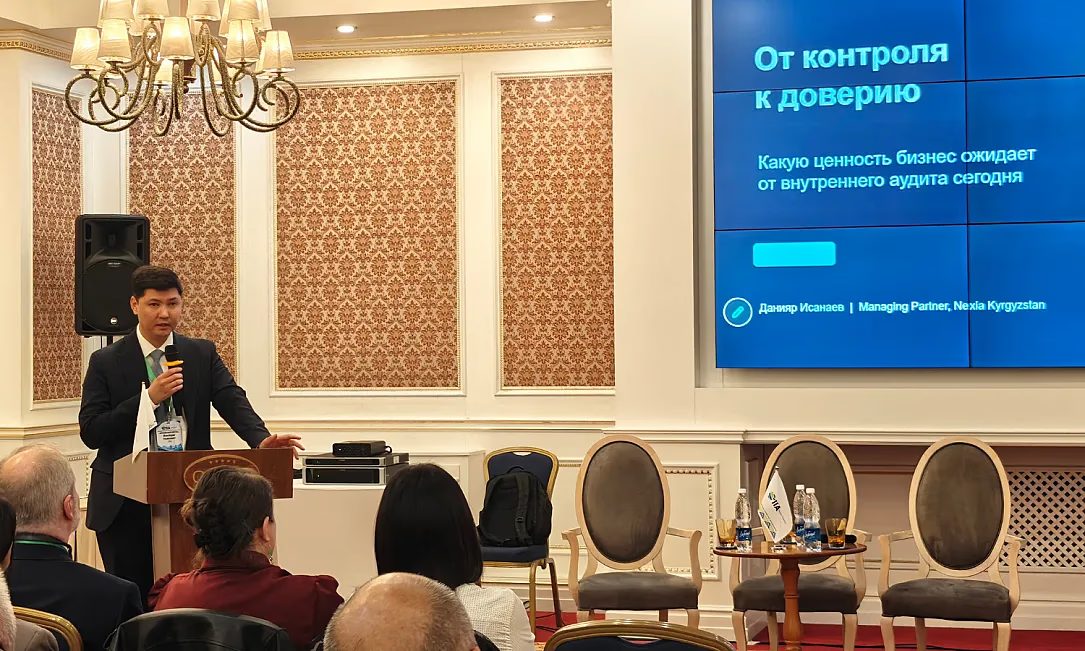
В Бишкеке 3 октября состоялось официальное открытие Института внутренних аудиторов Кыргызской Республики (IIA Kyrgyz Republic). Оно объединило представителей финансового сектора, бизнеса, профессионального сообщества и международных организаций.
Во время мероприятия руководитель международной аудиторской и консалтинговой компании Nexia.kg Данияр Исанаев выступил с докладом «От контроля к доверию: какую ценность бизнес ожидает от внутреннего аудита сегодня».
По его словам, внутренний аудит традиционно воспринимают как функцию контроля: найти нарушение, зафиксировать проблему и подготовить рекомендации. Однако для современного бизнеса такого подхода становится недостаточно.
«Внутренний аудитор должен не только оценивать то, что уже произошло, но и помогать руководству видеть будущие риски и принимать более качественные решения. Главный продукт внутреннего аудитора - не отчет и даже не рекомендация, его главный продукт - доверие», - отметил Исанаев.
По словам эксперта, одно из ключевых изменений в работе внутреннего аудита связано с переходом от анализа уже произошедших проблем к оценке того, к чему выявленные риски могут привести в будущем.
Например, аудитор обнаружил мошенническую схему или слабое место в системе контроля отдела закупок. Сам факт выявления нарушения важен, но на этом работа не должна заканчиваться, потому что также необходимо оценить, как эта проблема может повлиять на компанию при дальнейшем росте.
Если бизнес увеличит объем операций в несколько раз, существующий недостаток контроля может привести уже к более существенным последствиям: потере маржинальности, конфликту интересов или репутационным рискам. Поэтому, считает эксперт, внутренний аудит должен помогать собственнику и менеджменту увидеть не только саму проблему, но и ее возможные последствия.
Еще одно изменение связано с тем, как внутренний аудитор представляет результаты своей работы руководству.
«Формулировки вроде «контроль не выполняется в соответствии с процедурой» сами по себе не всегда позволяют понять масштаб проблемы. Гораздо важнее объяснить, что произойдет с бизнесом, если этот контроль продолжит работать ненадлежащим образом», - пояснил он.
По словам Исанаева, аудитор должен понимать бизнес настолько глубоко, чтобы связывать выявленный риск с денежным потоком, маржинальностью, операционной деятельностью и другими показателями компании. При этом не каждое замечание обязательно переводить непосредственно в денежный эквивалент. Важно показать его реальную значимость для бизнеса.
Это становится особенно актуальным на фоне появления новых рисков, связанных с кибербезопасностью, данными, искусственным интеллектом и технологическими изменениями.
При этом новая роль внутреннего аудитора сегодня не означает, что он должен стать частью менеджмента или соглашаться с его решениями.
«Партнерство с бизнесом не должно означать отказ от независимости. Напротив, ценность внутреннего аудитора может заключаться именно в способности задавать руководству неудобные вопросы и сохранять профессиональный скептицизм», - добавил Исанаев.
Важно уметь держать баланс и помнить, что независимость не должна превращаться в отстраненность от бизнеса. Аудитору необходимо понимать контекст, в котором принимаются решения, слышать потребности руководства и формулировать рекомендации так, чтобы они могли быть применены на практике.
В результате внутренний аудит может перейти от функции, которая приходит после возникновения проблемы, к профессиональному голосу, к которому обращаются еще до принятия важных решений.
По мнению Исанаева, именно в этом заключается изменение роли внутреннего аудита: сегодня его задача не ограничивается контролем деятельности компании. В конечном итоге он должен помогать собственникам и менеджменту лучше понимать реальные риски и принимать решения с учетом возможных последствий.
Также он добавил, что главным результатом работы внутреннего аудитора становится доверие.
Комментарийлер
Азырынча комментарий жок
Комментарий калтырган биринчи болуңуз!
Комментарий калтыруу үчүн авторизациядан өтүңүз керек.