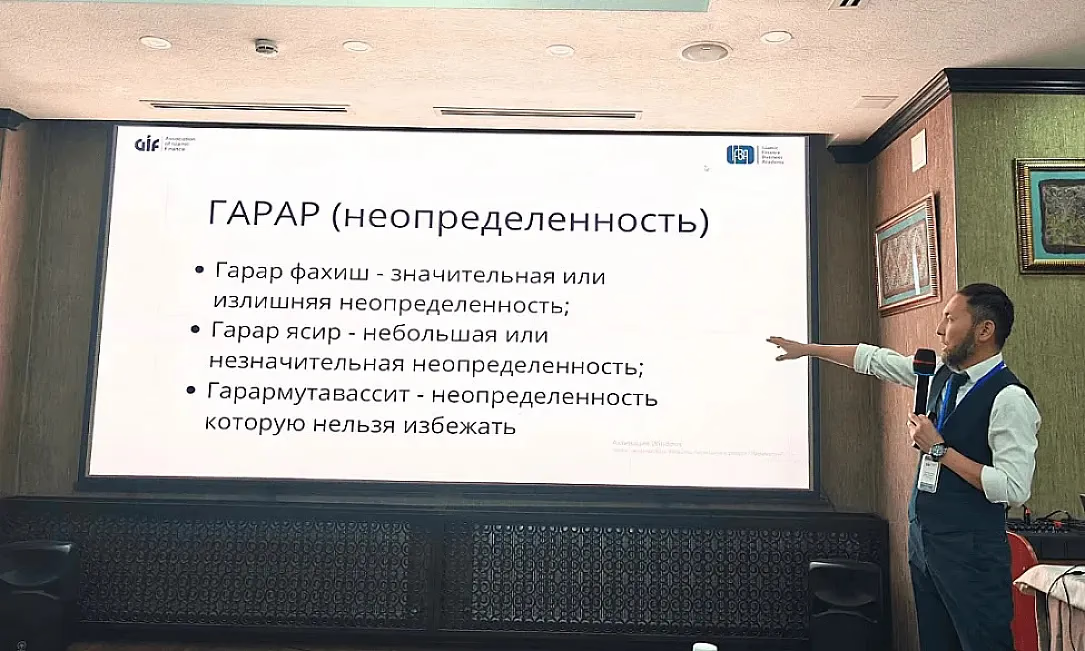
Ислам каржысынын негизги концепциялары жөнүндө «Инсаф Финанс» МККсынын өкүлү Султан Тентиев айтып берди. Иш-чараны Ислам каржы ассоциациясы Ислам каржысынын эл аралык бизнес академиясы менен биргеликте уюштурган.
Эмне үчүн ислам каржысында пайызга тыюу салынат?
Ислам каржысында акчалай насыянын пайызы риба - акчаны убактылуу пайдаланууга берүү үчүн алдын ала макулдашылган пайда катары каралат. Шариат принциптерине ылайык, акча убакыттын өтүшүнүн эсебинен гана кепилденген киреше алып келбеши керек. Каржылык мамилелер ачык-айкын шарттарга негизделип, реалдуу экономикалык ишмердүүлүк менен байланыштуу болушу зарыл.
Бул ислам каржысында пайда алууга тыюу салынат дегенди билдирбейт. Бирок пайда башка эрежелер боюнча: соодадан, мүлктү ижарага берүүдөн же инвестициялык долбоорлорго катышуудан түшүшү керек.
Мисалы, кардарга жабдуу керек болсо, каржы уюму аны сатып алып, андан кийин макулдашылган үстөк баа менен төлөмдү бөдүп төлөө шарты аркылуу кардарга сата алат. Мындай инструмент мурабаха деп аталат. Кадимки акчалай насыядан айырмаланып, бул жерде уюмдун кирешеси соода бүтүмүнө байланыштуу болот. Мында каржы уюму белгиленген талаптарды сактоо менен товарды сатып алууга жана аны өткөрүп берүүгө катышууга тийиш.
Мындай мамиле тобокелдиктерди бөлүштүрүү принциби менен да байланыштуу: инвестициялык инструменттерде тараптар пайданы, ал эми келишимде каралган учурларда чыгымдарды да бөлүштүрүүгө катыша алышат. Демек, ислам каржысы кирешеден баш тартууну эмес, аны алуунун өзгөчө эрежелерин карайт.
Ислам каржысындагы үч негизги тыюу
Рибадан тышкары, Султан Тентиев дагы эки маанилүү чектөө - гарар жана майсир жөнүндө айтып берди.
- Риба - сүткорлук. Тыюу акчалай насыя боюнча алдын ала макулдашылган киреше алууга тиешелүү. Ошондой эле ислам каржысында товарларды жана валюталарды алмаштыруунун өзгөчө эрежелери бар. Алар бүтүмдүн түрүн, көлөмүн жана эсептешүү мөөнөттөрүн эске алат.
- Гарар - ашыкча белгисиздик. Бүтүмдүн шарттары эки тарапка тең түшүнүктүү болушу керек. Келишимдин предметин, анын санын жана мүнөздөмөлөрүн так аныктоо зарыл. Мисалы, сатуучу ээлик кылбаган товарды сатуу же сатып алуучу так эмнени аларын аныктоо мүмкүн болбогон келишим түзүү бул принциптердин көз карашынан алганда көйгөйлүү болушу мүмкүн.
Ошол эле учурда белгисиздиктин бардык түрүнө тыюу салынбайт. Күнүмдүк бүтүмдөрдө алдын ала толук текшерүү мүмкүн болбогон жагдайлар кездешет. Мисалы, таңгактагы товардын жашыруун мүнөздөмөлөрү болушу мүмкүн. Ислам каржысында белгисиздиктин деңгээлин жана анын бүтүмдүн шарттарына тийгизген таасирин эске алуу маанилүү.
- Майсир - кумар оюндары жана коюмдар. Тыюу пайда алуу кокустук натыйжага көз каранды болгон жагдайларга жайылтылат. Бирок товар сатып алуунун алкагында өткөрүлгөн кошумча утуш ойнотуу негизги бүтүмдүн ордун баспаган учурда башкача каралышы мүмкүн.
Бүтүмдүн маңызы эмне үчүн маанилүү?
Бул принциптердин бардыгын каржылык операциялардын иш жүзүндөгү мазмунуна коюлган талап бириктирет. Султан Тентиев белгилегендей, каржы уюмунун кызматкери үчүн келишимди туура тариздөө гана жетишсиз. Ал ошондой эле каралган жол-жоболорду сактап, бүтүмдүн иш жүзүндө аткарылышын камсыз кылышы керек. Зарыл талаптарды сактабастан, пайызды жөн гана соода үстөк баасына алмаштыруу бул инструменттин маңызын чагылдырбайт.
Негизги принциптерди түшүнүү каржы тармагынын адистерине ислам каржы инструменттерин туура колдонууга жана кардарларга алардын салттуу каржы өнүмдөрүнөн эмнеси менен айырмаланарын түшүндүрүүгө жардам берет.
Комментарийлер
Азырынча комментарий жок
Комментарий калтырган биринчи болуңуз!
Комментарий калтыруу үчүн авторизациядан өтүңүз керек.