

usd
87.38 / 87.800.00 / 0.00


За 20 лет рынок приносил 8,2% годовых, а средний инвестор - лишь 3,17%. Венчурный инвестор Даниэль Абдылдаев объясняет, почему дело не в знаниях, а в привычках, и как AI помогает их выстроить.
Экономисты Аннамария Лусарди, основательница Глобального центра передового опыта в области финансовой грамотности (GFLEC), и Оливия Митчелл, профессор Уортонской школы бизнеса, определяют финансовую грамотность, как умение обрабатывать экономическую информацию и принимать взвешенные решения о планировании, накоплениях, пенсии и долгах. Согласно данным исследовательской компании Dalbar, за 20 лет до конца 2009 года средняя доходность инвестиций была 8,2% в год, а средний инвестор получил лишь 3,17%. Причина - в поведении инвесторов. Как и во многих других сферах нашей жизни, мы являемся результатом наших привычек. И от того, какие у вас финансовые привычки, зависит наше финансовое положение.
Во время тектонического сдвига с появлением искусственного интеллекта (AI) все приобретает еще большую актуальность. Если раньше мы испытывали проблемы с доступом к знаниям, с появлением AI получать их стало гораздо легче. Но, опять-таки, зачастую проблема не в знаниях, а в их применении и нашем поведении.
Как венчурный инвестор, я не могу обойти тему влияния AI на наши жизни. Многие мировые лидеры сходятся во мнении, что умение быстро адаптироваться является ключевым навыком в эпоху AI, который многократно повысил скорость изменений.
Эта адаптивность, разумеется, подразумевает то, что нужно быть AI-грамотным. И финансовая грамотность здесь не исключение.
На прошлой неделе мой AI-агент, который стоит 20 долларов в месяц, помог купить кроссовки на несколько десятков долларов дешевле, сразу же окупив себя. От самых простых вещей вроде такой экономии на покупках и до выстраивания вашей личной финансовой экосистемы с помощью личного финансового AI-консультанта, AI-агенты могут серьезно помочь вам выстроить полезные финансовые привычки. О них ниже.
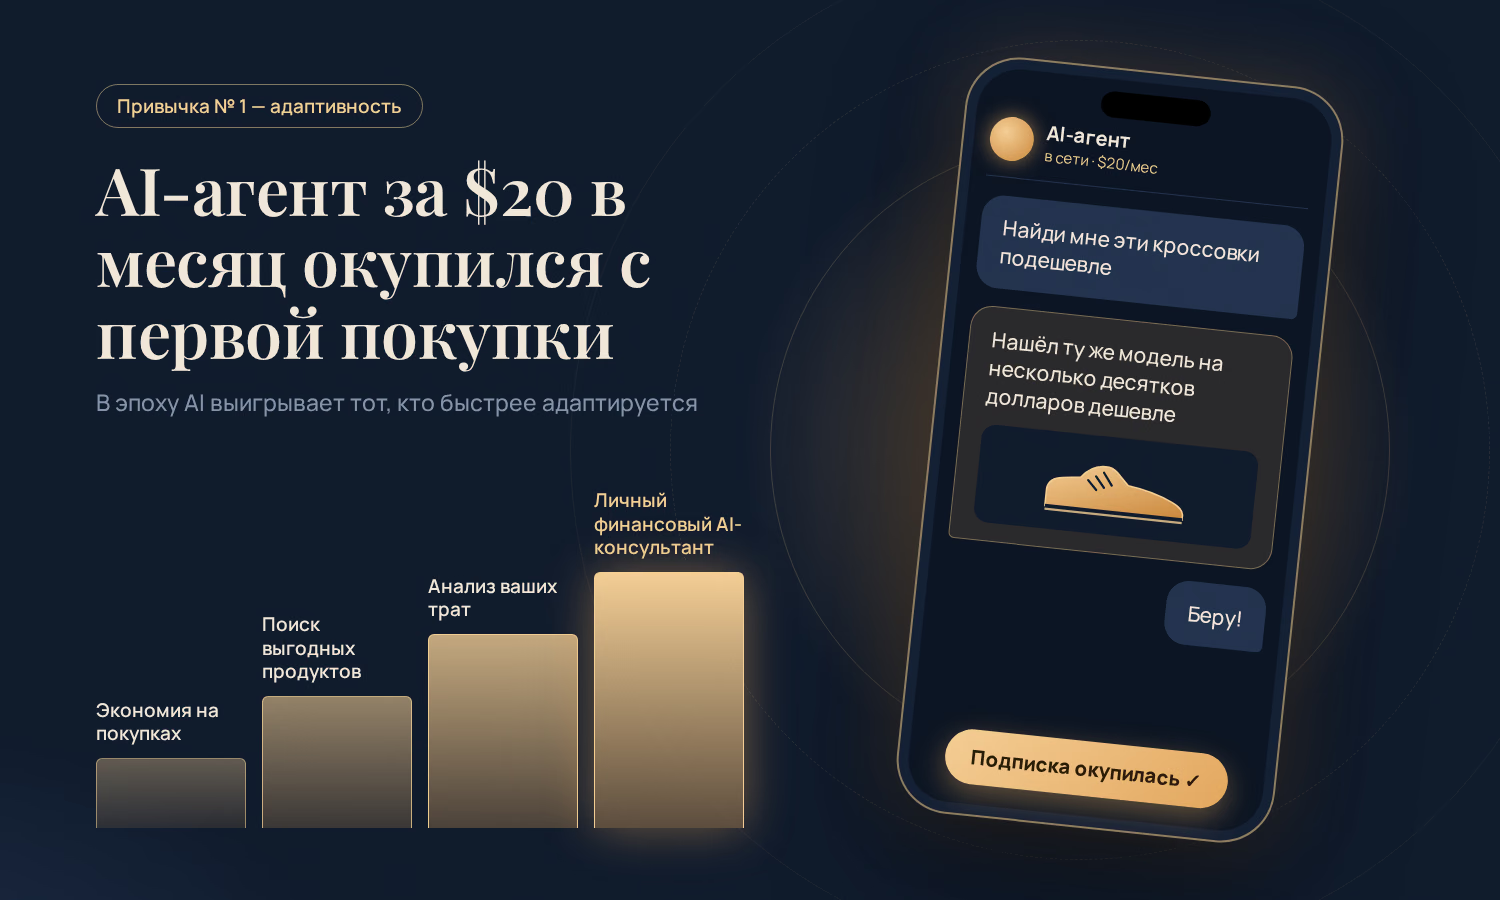
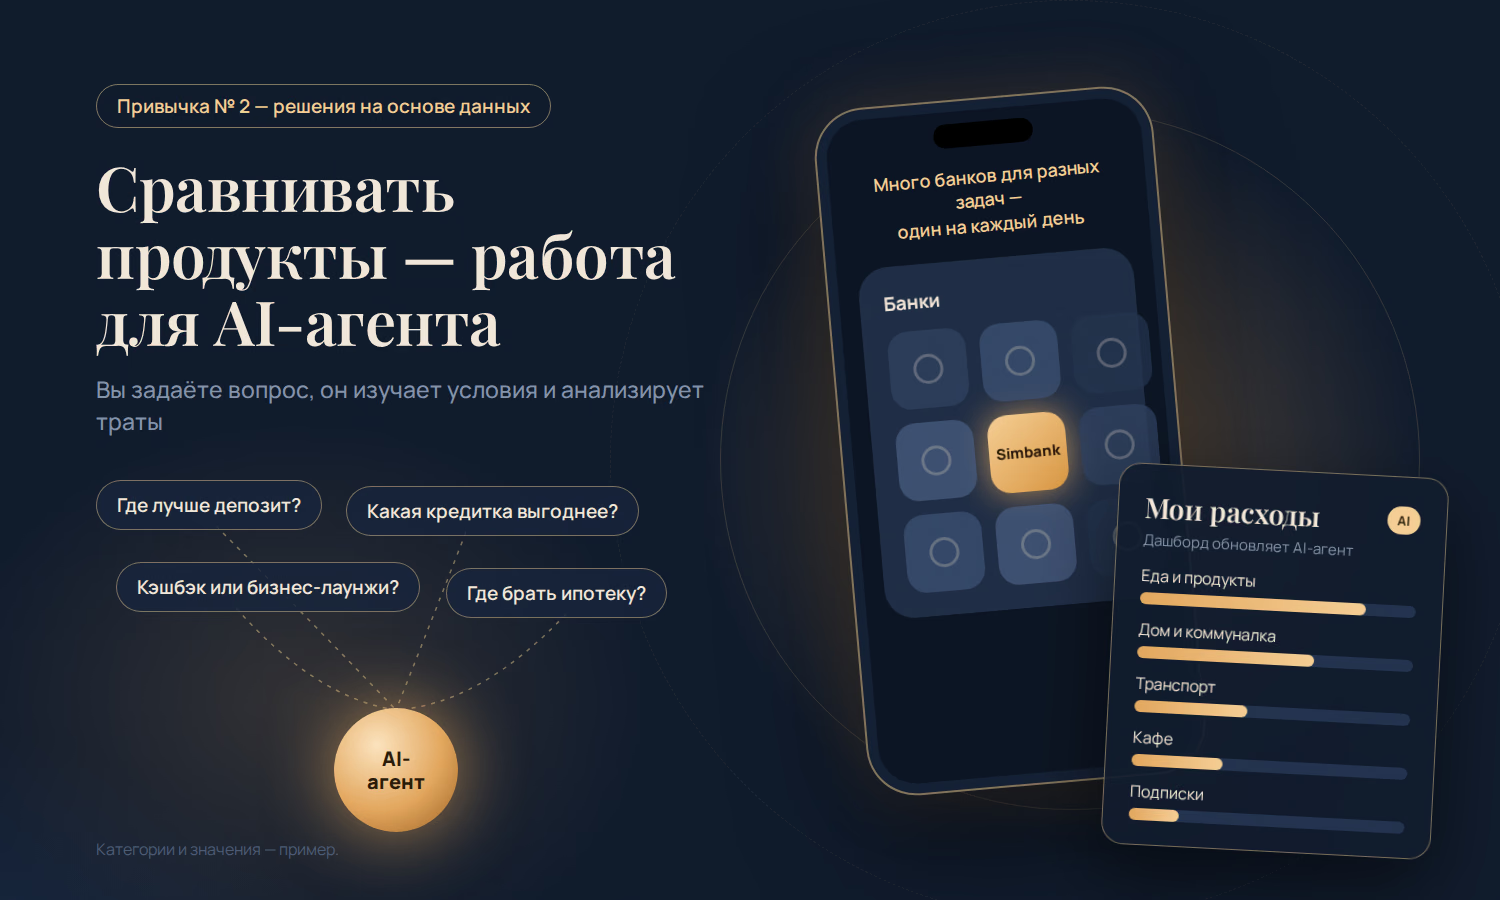
Какими приложениями вы пользуетесь? У какого банка лучшие условия по депозитам? У кого лучшие условия по кредитным картам? Какие карты лучше подходят для кешбэка, а какие для слотов с целью входа в бизнес-лаунжи аэропортов? Где лучше брать ипотеку? В эпоху AI все стало гораздо проще - вам не нужно изучать ответы на эти и многие другие вопросы. Поручите это вашему AI-агенту: экономия на покупках, поиск самых выгодных финансовых продуктов, анализ ваших трат и построение личной финансовой стратегии. Мы живем в мире, где это стало гораздо доступнее с появлением AI.
К примеру, моя папка в мобильном приложении выглядит весьма громоздко - много банков для разных задач. Но мой ежедневный банк на основе изучения финансовых продуктов, отвечающий моим потребностям, это Simbank. В нем нет ничего лишнего и очень удобно вести учет своих расходов - базовая аналитика уже есть в приложении, при этом можно самим присваивать категории расходам. Если требуется более глубокое погружение, можно «скормить» данные своему AI-агенту, который может построить и обновлять за вас дэшборд со всеми ключевыми данными.
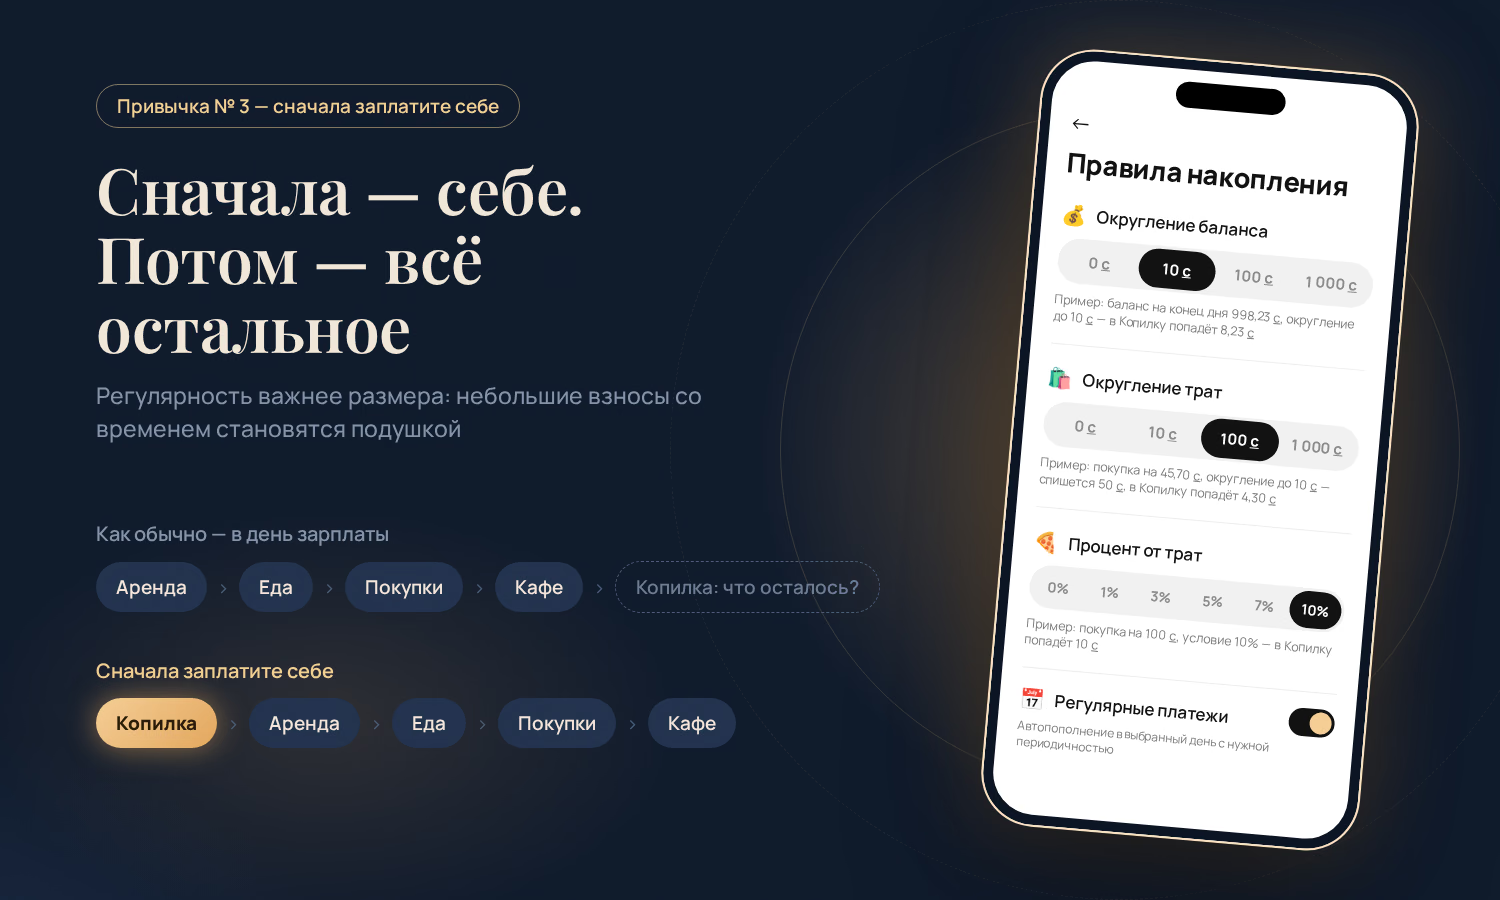
Принцип, которому я учусь у своей жены, «сначала заплати себе». Зачастую мы откладываем сбережения в последнюю очередь, после того, как оплатили все расходы. «Сначала заплати себе» предполагает ровно обратный механизм, когда мы сразу откладываем часть дохода еще до того, как другие расходы оплачены. Таким образом, наши сбережения формируются не по остаточному принципу, а становятся первой, приоритетной статьей расходов. Здесь важна регулярность нежели размер - даже небольшие, но регулярные взносы со временем дают ощутимую «финансовую подушку». После ее формирования уже можно копить на более значимые цели: от конкретных покупок до сбережений.
К примеру, в Simbank есть возможность создавать копилки с автопополнением - приложение автоматически списывает указанную сумму в указанный день с выбранной вами периодичностью. При этом количество копилок не ограничено - можете создавать новую под каждую конкретную цель.
Подавляющее большинство статей о финансовой грамотности будут рекомендовать формирование резервного фонда или «финансовой подушки», денег на непредвиденные расходы. И эта публикация не исключение.
Вы потеряли работу и лишились источника дохода или заболели и требуется лечение. Ваш дом затопило и нужен срочный ремонт, попали в ДТП и машина нуждается в ремонте. Таковы жизненные реалии, требующие ресурсов. Каким будет размер «финансовой подушки» решать вам, но большая часть экспертов советует иметь в запасе сумму, равную расходам за 3-6 месяцев.
Хранить этот резерв нужно на ликвидном счете, это может быть депозит, с которого эти деньги можно быстро снять без комиссий и штрафов. Резервный фонд не должен тратиться на импульсивные покупки или повседневные траты, а после использования его обязательно нужно пополнить. Копить можно небольшими суммами, направляя туда и неожиданные поступления - премии или прибавку к зарплате.
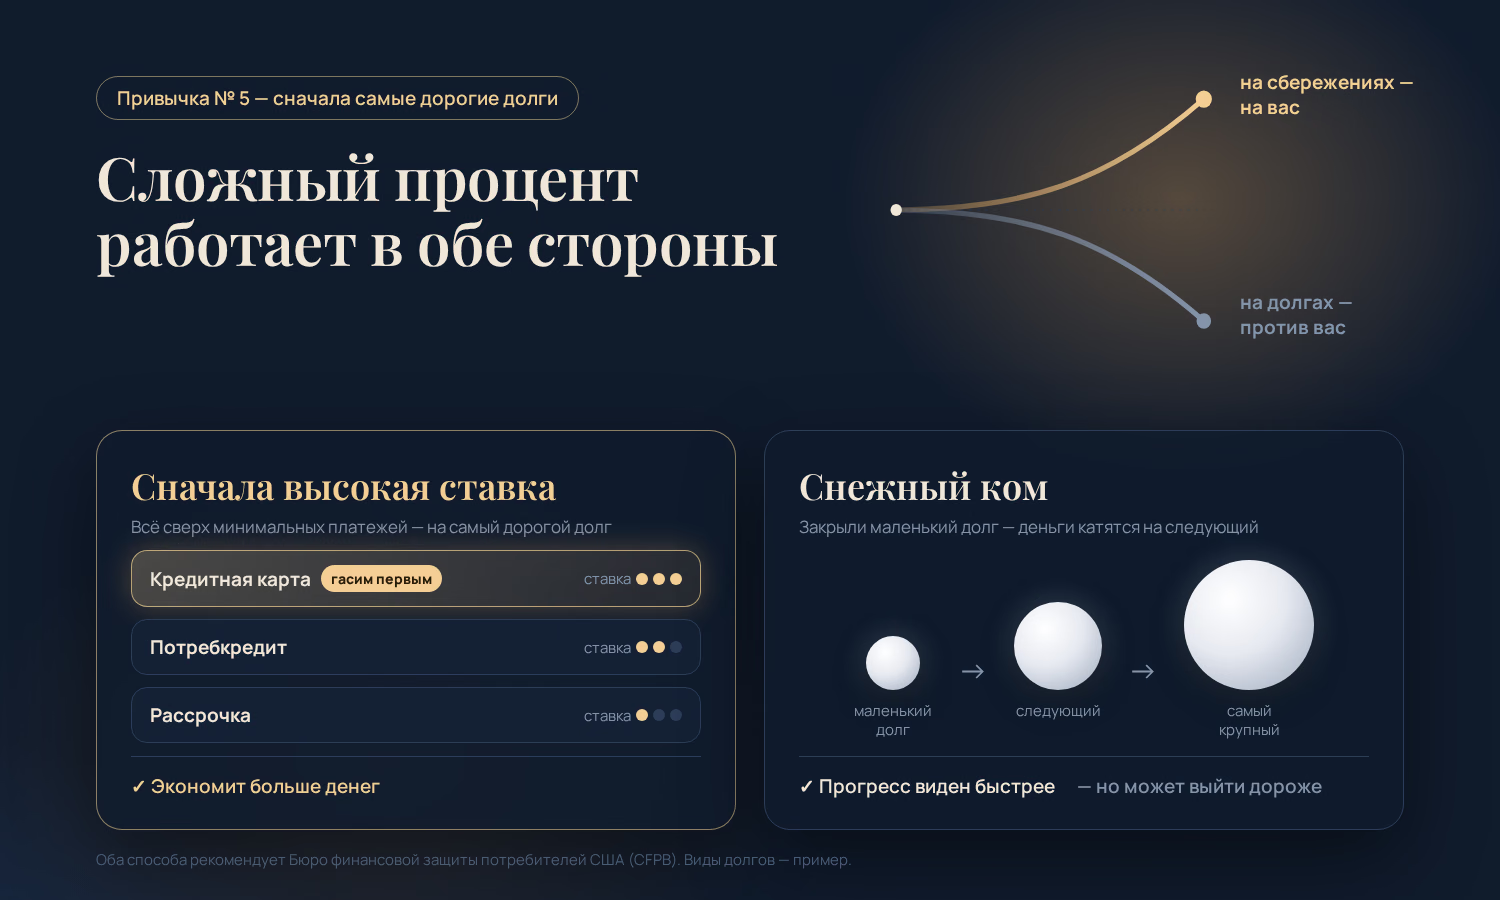
Исходные точки разные - каждая история уникальна и нередко в ней есть обязательства. Сложный процент работает в обе стороны: когда вы сберегаете деньги, он работает на вас, но когда у вас кредиты - против вас. Поэтому погашать лучше сначала долги с самой высокой ставкой, например, по кредитным картам. Это метод самой высокой ставки. Стратегия направлять свободные деньги на самый крупный долг позволит сэкономить больше денег.
В качестве альтернативы есть второй способ, более дорогой, с другой целью - избавиться от долгов как можно быстрее. Бюро финансовой защиты потребителей США (CFPB) рекомендует оба эти способа. Второй метод - метод «снежного кома»: по всем долгам вносится минимальный платеж, а все сверх него идет на самый маленький долг. Когда самый маленький долг закрыт, освободившиеся деньги переходят на следующий самый маленький долг. Прогресс в этом случае видно быстрее, но в итоге, это может обходиться дороже.
Мало кто разбогател на заработной плате. Состояния, как правило, строят на приросте стоимости. Но инвестировать лучше в то, в чем вы разбираетесь. Я знаю случаи, в которых предприниматели теряли значительные средства, инвестировав в некоторые криптовалюты. Если вы не профессиональный трейдер, обладающий глубокой экспертизой, то вряд ли сможете переиграть рынок и успешно торговать, будь то ценные бумаги или криптовалюта.
Для большинства подойдут пассивные инвестиции, инвестиции в индексы, например, S&P 500. По сути, это инвестиция в группу компаний, которая входит в индекс. Вы не принимаете активных инвестиционных решений, акции уже выбраны за вас. Вам не надо самим следить за новостями и рынком и анализировать деятельность компаний. Более того, зачастую рынок показывает результаты лучше, чем многие активные инвесторы и управляющие фондами.
Если хочется попробовать новые классы активов, то рисковать нужно не более 5-10% от ваших активов. Сюда входят и прямые инвестиции (прямые инвестиции или private equity, venture capital, то есть венчурные инвестиции в стартапы), криптовалюты и другие классы активов с более высоким риском.
Вся конечная полная информация для принятия финансовых решений только у вас. Например, Рамит Сети, автор «Плана осознанных трат» (Conscious Spending Plan), считает, что обычный бюджет не работает, потому что строится на запретах: «Не покупай кофе, не ходи в ресторан». Вместо этого он предлагает разделить доход на четыре блока:
Такая модель пытается убрать чувство вины. Вы можете тратить деньги только после того, когда первые три блока пополнены.
Еще пример: американская платформа по управлению личными финансами NerdWallet предлагает похожую схему 50/20/30:
Какие должны быть пропорции, вам виднее. Главное, следовать этой структуре и формировать привычки.
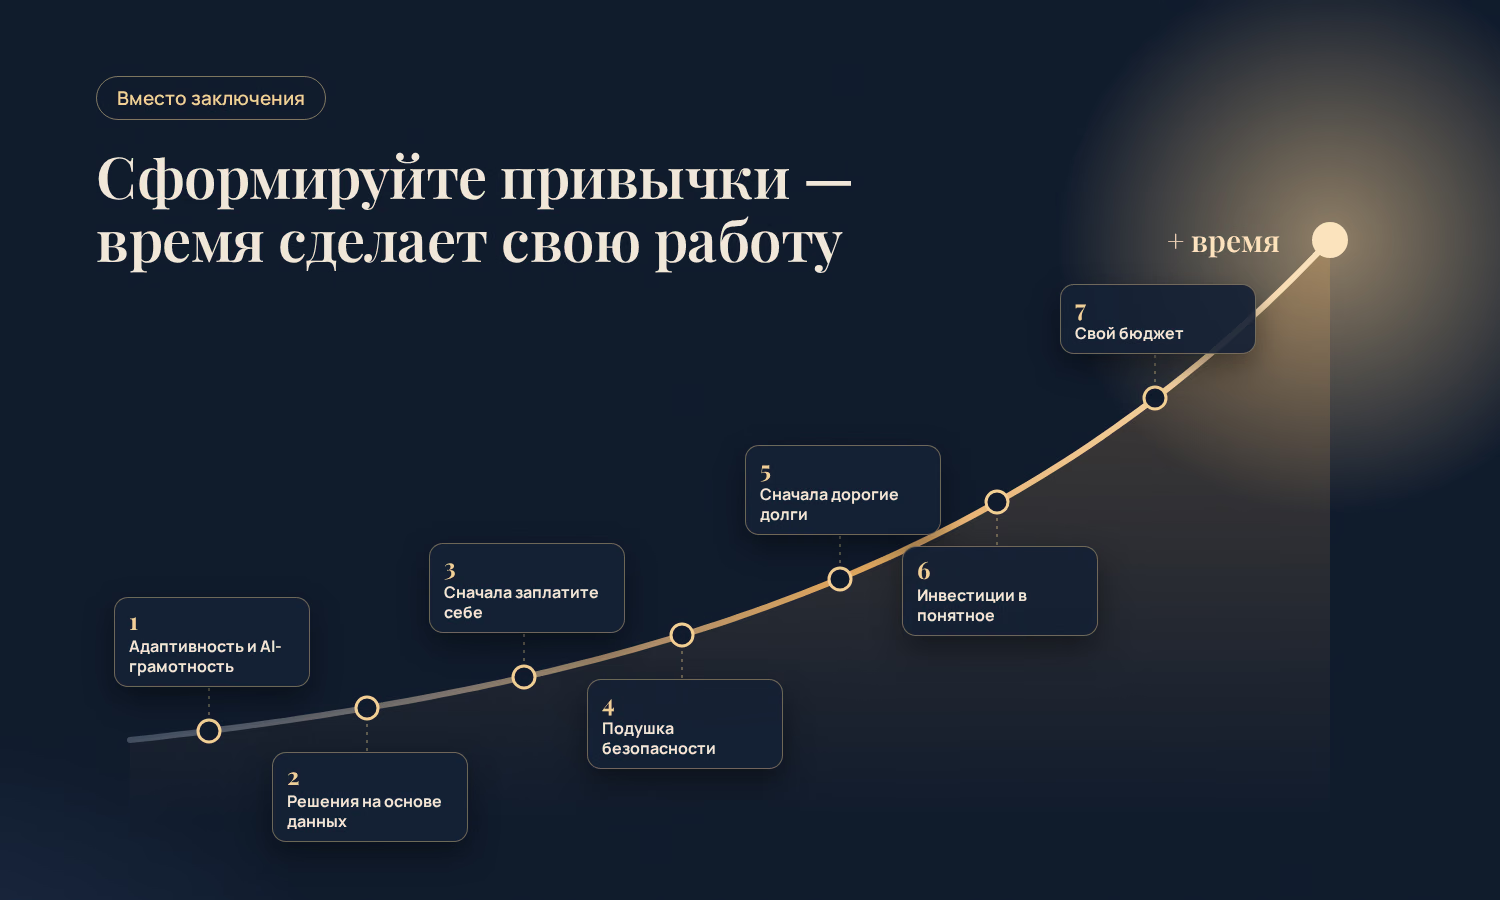
Все эти принципы сводятся к простому: формируйты полезные финансовые привычки. Будьте адаптивны, станьте AI-грамотным, изучайте финансовые продукты, платите сначала себе, держите резерв, избавляйтесь от крупных долгов, тратьте осознанно и инвестируйте. А время сделает свою работу!
Автор статьи: Абдылдаев Даниэль
Статья носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Материал подготовлен в рамках Всемирного дня сбережений, который отмечается 31 октября.
Мобильный банковский сервис Simbank от ОАО «Дос-Кредобанк»
Лицензия НБ КР № 037
#WSDKG2026, #WSD2026
Источники


Комментарии
Пока нет комментариев
Будьте первым, кто оставит комментарий!
Чтобы оставить комментарий, необходимо авторизоваться.