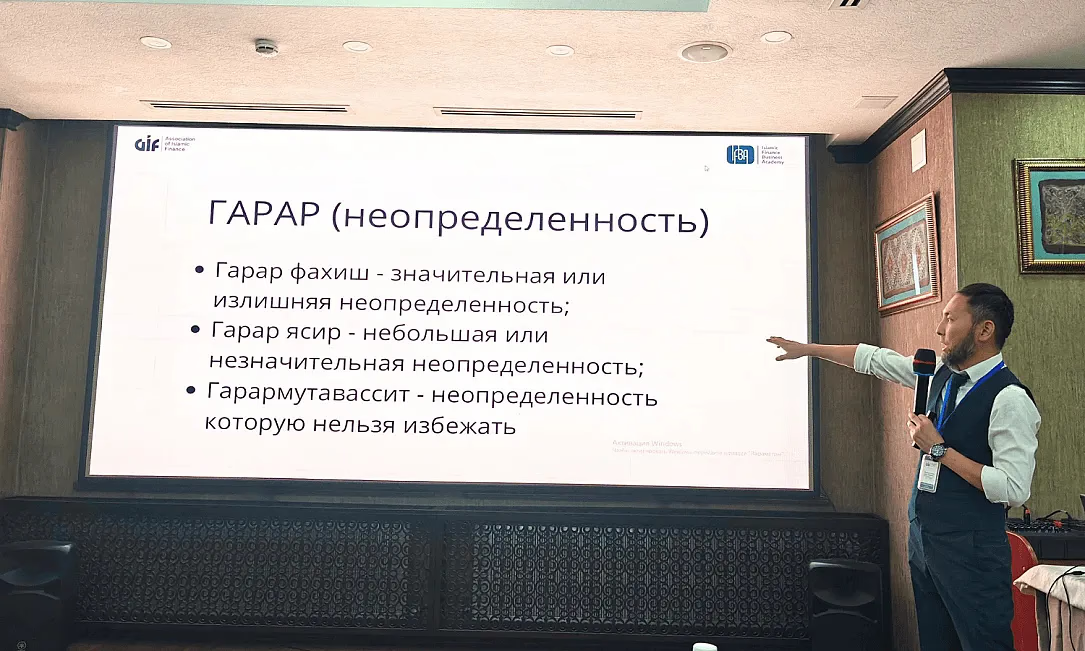
О базовых концепциях исламских финансов рассказал представитель МКК «Инсаф Финанс» Султан Тентиев. Мероприятие было организовано Ассоциацией исламских финансов совместно с Международной Бизнес Академией Исламских Финансов.
Почему в исламских финансах запрещены проценты?
В исламских финансах проценты по денежному займу рассматриваются как риба - заранее обусловленная выгода за предоставление денег во временное пользование. Согласно принципам шариата, деньги сами по себе не должны приносить гарантированный доход только за счет течения времени. Финансовые отношения должны строиться на прозрачных условиях и быть связаны с реальной экономической деятельностью.
Это не означает, что в исламских финансах запрещено получать прибыль. Однако она должна формироваться по другим правилам:за счет торговли, аренды имущества или участия в инвестиционных проектах.
Так, если клиенту необходимо оборудование, финансовая организация может приобрести его, а затем продать клиенту с согласованной наценкой и отсрочкой платежа. Такой инструмент называется мурабаха. В отличие от обычного денежного займа, здесь доход организации связан с торговой сделкой. При этом финансовая организация должна действительно участвовать в приобретении и передаче товара, соблюдая установленные требования.
Такой подход связан и с принципом распределения рисков: в инвестиционных инструментах стороны могут участвовать в распределении прибыли и, в предусмотренных договором случаях, убытков. Поэтому исламские финансы предполагают не отказ от дохода, а особые правила его получения.
Три ключевых запрета в исламских финансах
Помимо риба, Султан Тентиев рассказал о двух других важных ограничениях - гарар и майсир.
- Риба - ростовщичество. Запрет касается получения заранее обусловленного дохода по денежному займу. Также исламских финансах действуют и особые правила обмена товарами и валютами, которые учитывают вид сделки, количество и сроки расчетов.
- Гарар - чрезмерная неопределенность. Условия сделки должны быть понятны обеим сторонам. Необходимо четко определять предмет договора, его количество и характеристики. Например, проблемной с точки зрения этих принципов может быть продажа товара, которым продавец не владеет, или заключение договора, в котором невозможно установить, что именно получает покупатель.
При этом не всякая неопределенность запрещена. В повседневных сделках встречаются обстоятельства, которые невозможно полностью проверить заранее, например скрытые характеристики товара в упаковке. В исламских финансах важно учитывать степень неопределенности и ее влияние на условия сделки.
- Майсир - азартные игры и ставки. Запрет распространяется на ситуации, в которых получение выгоды зависит от случайного результата. Однако, дополнительный розыгрыш в рамках покупки товара может рассматриваться иначе, если он не подменяет собой основную сделку.
Почему важна суть сделки
Все эти принципы объединяет требование к реальному содержанию финансовых операций. Как подчеркнул Султан Тентиев, сотруднику финансовой организации недостаточно правильно оформить договор. Ему также необходимо соблюдать предусмотренные процедуры и обеспечить фактическое исполнение сделки. Простая замена процентов на торговую наценку без соблюдения необходимых требований не отражает сути этого инструмента.
Понимание основных принципов помогает специалистам финансового сектора корректно применять исламские финансовые инструменты и объяснять клиентам, чем они отличаются от традиционных финансовых продуктов.
Комментарии
Пока нет комментариев
Будьте первым, кто оставит комментарий!
Чтобы оставить комментарий, необходимо авторизоваться.