

usd
87.38 / 87.800.00 / 0.00


Магистр международного и европейского бизнес-права, юрист Акылбек Джусупов предложил изменения и дополнения к проекту постановления НБ КР и поделился своим мнением с Banks.kg. Он оценил нововведения для клиентов банков и призвал отказаться от устаревших инструментов.
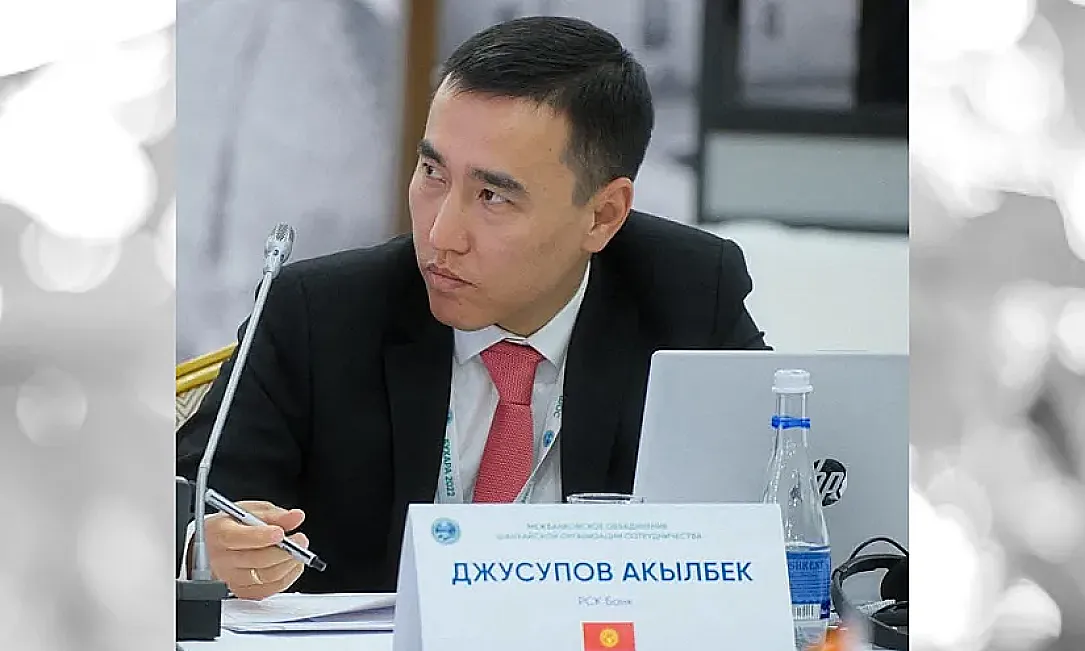
Национальный банк КР вынес на общественное обсуждение проект постановления о внесении изменений в ряд нормативных правовых актов НБ КР. Документ разработан для совершенствования системы кредитования, оптимизации банковских процессов, развития фондового рынка, повышения доступности финансовых услуг для населения и субъектов предпринимательства, а также совершенствования подходов к управлению кредитным риском.
Изменений в документе немало, большинство из них направлены на регулирование внутренних процессов банков, а часть - по полномочиям комитета НБ КР.
Проект постановления предусматривает изменения отдельных требований НБ КР по вопросам:
Однако, мы можем остановиться только на тех изменениях, которые коснутся деятельности банков с клиентами или третьими лицами. В частности, планируется уточнение кредитных процедур, включая упрощение получения сведений из государственных информационных систем, расширение возможностей дистанционного погашения кредитов и оптимизацию требований к кредитной документации.
Среди продвинутых нововведений можно отметить:
Среди менее прогрессивных решений - сужение выдачи предвыпущенных карт только в отделениях банка. На мой взгляд, это ограничение доступности финансовых продуктов. К слову, повышение доступности финансовых услуг входит в число приоритетных задач самого Нацбанка КР. В век мобильности и цифровизации какой смысл заставлять клиентов приезжать в банк за получением карты? Сейчас можно удаленно открывать счета и электронные кошельки, заказывать карты с доставкой. Почему вдруг решили предвыпущенные карты выдавать только в отделениях банка? В честь какого праздника житель отдаленного села в Чон-Алае должен приехать в районный центр для получения карты?
Альтернативным и более эффективным решением могла бы стать выездная выдача карт банковскими агентами. Обладая всеми необходимыми полномочиями, они способны обеспечивать полную идентификацию и верификацию клиентов на местах с соблюдением всех требований законодательства в сфере ПФПД/ЛПД.
Предлагаю внести следующие изменения и дополнения в подзаконные акты, указанные в проекте постановления НБКР:
1. Впечатляет, что регулятор приводит отдельные термины в соответствии с недавно вступившим в силу Цифровым кодексом КР, к примеру, цифровая подпись (идентификация или цифровой идентификатор). Однако в проекте используется термин, уже не актуальный для Цифрового кодеска КР. Речь идет о термине «информационная система», которая уже не используется Кодексом. Вместо этого термина в зависимости от контекста можно использовать определения «цифровая технологическая система», «цифровой сервис» или «цифровой ресурс».
2. Национальный банк затронул тему «карточки образцов подписей», которая как инструмент в банковском деле устарел уже давно, так как для фиксации «подписи и печати» клиента не обязательно обращаться в нотариус. Идея понятная, регулятор хочет чтобы третье лицо (в данном случае нотариус) проверил документы юридического лица и заверил подпись уполномоченных лиц.
Но почему банк сам не может этим заняться? Зачем вовлекать посредника и куда лишний раз направлять клиента банка? На сегодняшний день квалификация сотрудников банков позволяет оперативно устанавливать полномочия клиентов, а также проводить их идентификацию и верификацию как через открытые источники, так и при личном контакте.
В проекте регулятор немного улучшает положение путем уточнения использования оттиска печати при ее наличии, однако хотелось вообще отказаться от этого неудобного инструмента. Или требовать только в том случае, когда для открытия счета приходит иное лицо, не указанное в карточке образцов подписей. В таком случае нотариально заверенная карточка будет обоснованной.
Напомним, на общественное обсуждение проект постановления правления НБ КР «О внесении изменений в некоторые нормативные правовые акты Национального банка Кыргызской Республики» был вынесен 23 октября 2026 года.


Комментарии
Пока нет комментариев
Будьте первым, кто оставит комментарий!
Чтобы оставить комментарий, необходимо авторизоваться.